DATA MANAGEMENT
予期せぬコストが発生しない最新のAI対応データレイク
2024年1月から、メールやWebサイトで受け取った請求書などの電子取引データは、電子データのまま保存することになりました。法人も個人事業主も、これらのデータを紙の帳簿書類と同じ期間、決められた要件を満たした状態で保存し続ける必要があります。本記事では、帳簿書類の保存期間と電子取引データの保存要件を整理するとともに、長期保存に耐えるクラウドストレージ活用のポイントについても解説します。
電子帳簿保存法における帳簿書類の保存期間
帳簿書類の保存期間は、法人税法や所得税法などの税法によって定められています。これは紙の書類に限らず、電子帳簿保存法に基づき、電子データとして保存される書類についても同様です。保存期間は法人と個人事業主で異なり、起算日にも決まりがあります。
法人の保存期間
法人の保存期間は「原則として7年」です。法人は帳簿と取引に関する書類を、その事業年度の確定申告書の提出期限の翌日から7年間保存する義務があります。この帳簿には、総勘定元帳や仕訳帳、書類には貸借対照表、損益計算書、契約書、領収書などが含まれます。
なお、青色申告書を提出した事業年度に欠損金額が生じた場合、または青色申告書を提出しなかった事業年度に災害損失金額が生じた場合、その事業年度の帳簿書類の保存期間は10年になります。あわせて、会社法人は会社法の規定により、会計帳簿と事業に関する重要な資料を、帳簿の閉鎖の時から10年間保存する必要があります。
個人事業主の保存期間
個人事業主の保存期間は、青色申告か白色申告かによって異なります。どちらの申告方法を選んでも、保存期間は書類の種類ごとに「7年」と「5年」に分けられます。
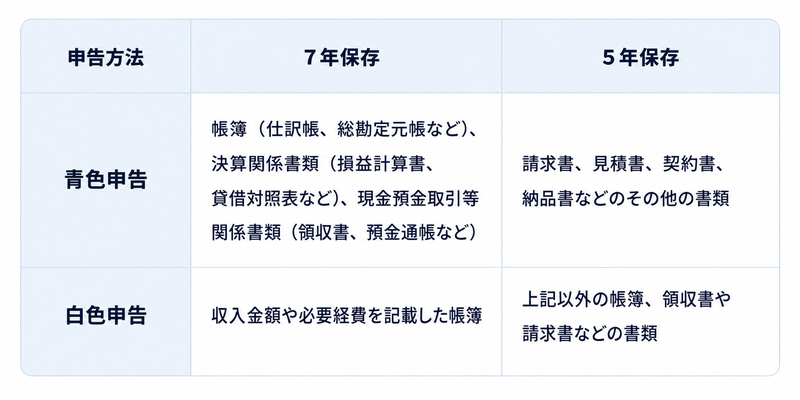
ただし、消費税の課税事業者が仕入税額控除を受けるために保存する請求書等や、適格請求書発行事業者が交付した適格請求書の写しなどは、原則として7年間の保存が必要です。所得税法上の保存期間が5年間となる書類でも、消費税法上の保存義務が優先される場合があるため注意しましょう。
保存期間の起算日
保存期間の起算日は、書類を受け取った日や作成した日ではなく「確定申告書の提出期限の翌日」です。たとえば3月決算の法人で申告期限を延長していない場合、提出期限は原則として5月31日で、翌日の6月1日から保存期間をカウントします。個人事業主の場合、起算日は確定申告の期限である3月15日の翌日からです。
電子取引データの電子保存義務と保存要件
電子取引とは、請求書や領収書などの取引情報を、メールやWebサイトなどの電子的な方法でやり取りする取引です。その取引データを保存する事業者は、改ざんを防ぐ「真実性の確保」と、すぐに確認できる「可視性の確保」の2つの要件を満たす必要があります。
電子取引データの電子保存義務
電子取引データの電子保存義務は、2024年1月1日以降に行われる電子取引から適用されます(※)。この日以降、メールで受け取ったPDFの請求書や、Webサイトからダウンロードした領収書は、データそのものを原本として保存します。一方、紙で受け取った書類や自社で作成する帳簿については、電子データで保存するかどうかを事業者が選べます。
※印刷した書面での保存を認めていた従来の宥恕措置は2023年末に終了しました。ただし、2024年以降も、原則的な保存要件に対応できない相当の理由がある場合などには、一定の猶予措置が設けられています。
保存要件①「真実性の確保」(改ざん防止)
真実性の確保とは、保存した電子取引データが改ざんされていないことを示すための要件です。事業者は、次のいずれかの措置をとる必要があります。
タイムスタンプが付いたデータを受け取る
受け取ったデータに自社でタイムスタンプを付ける
訂正・削除の履歴が残るシステム、または訂正・削除ができないシステムで受け取り、保存する
訂正・削除の防止に関する事務処理規程を定め、そのとおりに運用する
専用のシステムを導入していない事業者も、事務処理規程を定めて守ることで、この要件に対応できます。
保存要件②「可視性の確保」(検索機能)
可視性の確保とは、保存した電子取引データを、税務調査などの際にすぐ確認できる状態にしておくための要件です。事業者は、保存データを確認できるようディスプレイやプリンタ及び操作説明書を備え付けるとともに、取引年月日・取引金額・取引先を条件に検索できる機能を確保しておく必要があります。
ただし、前々事業年度の売上高が5,000万円以下の事業者や、電子取引データを印刷して日付・取引先ごとに整理している事業者は、税務職員によるデータのダウンロードの求めに応じられるようにしていれば、検索機能の要件は不要になります。
長期保存に耐えるクラウドストレージ活用のポイント
電子取引データを保存する事業者は、保存期間が終わるまで真実性と可視性の要件を満たし続ける必要があります。7年から10年に及ぶ保存期間を見据えて、クラウドストレージでは改ざん防止・検索・コストの3点を確認しましょう。
オブジェクトロックによる削除・上書きの防止
改ざん防止の面で確認したいのは、保存したデータを一定期間変更・削除できない状態にする機能です。この機能はオブジェクトロック(WORM)と呼ばれます。
Wasabiでは、オブジェクトロックを使ってオブジェクトごとに保持期間を設定でき、その期間中はWasabiの技術者を含めて誰もデータを変更・削除できない状態になります。保持期間を帳簿書類の保存期間に合わせて設定すれば、誤操作やランサムウェアによる上書き・削除からデータを守れます。事務処理規程で定めた訂正・削除を防止する措置を、データ自体に対しても実現する仕組みとして活用できます。
検索要件に沿ったファイル名・フォルダ設計
検索の面で確認したいのは、保存先を移しても検索要件を満たせるファイル名やフォルダの設計です。専用のシステムを使わない場合、事業者は個々のファイル名に取引年月日・取引先・取引金額を統一した順序で含め、これらを条件に検索できる状態にしておくことで対応できます。たとえば「20261015_株式会社〇〇_110000.pdf」のような形です。
この方法は、税務職員からのダウンロードの求めに応じられるようにしている場合に使えます。クラウドストレージへ移す際もこの命名規則を保てば、保存先が変わっても同じ条件でデータを探せます。
長期保存を前提とした料金体系
コストの面で確認したいのは、保存期間全体でかかる費用の見通しです。長期保存では保管料に加えて、税務調査や監査の際にデータを取り出す費用が発生するサービスもあります。
Wasabiの料金は保存容量に応じた課金のみで、データの取り出し(エグレス)やAPIリクエストに追加料金はかかりません。オブジェクトロックの有効化やデータの復元にも追加費用は発生しないため、保存期間中の費用を保存容量を基に見積もれます。
まとめ
電子取引データの保存は、受け取った時点で終わる作業ではなく、7年から10年にわたって改ざんを防ぎ、すぐに取り出せる状態を保ち続ける取り組みです。保存期間と要件を整理したうえで、その期間を通じてデータを守れる保管先を選ぶことが、確実な対応につながります。まずは自社が保存している帳簿書類の種類と期間を確認し、今の保管方法で保存期間が終了するまで要件を満たせるかを見直しましょう。
電子帳簿データの長期保存に、Wasabiを試してみませんか?
帳簿や書類の電子データを長期保存するなら、保存先のコストや使いやすさも重要です。Wasabi Hot Cloud Storageの無償トライアルで、クラウドストレージを活用したデータ保存を体験してみませんか。

クラウドストレージはランサムウェア対策の要です。イミュータビリティやバージョン管理、隔離コピーで、認証情報が侵害されてもデータを確実に復旧。Covert Copyで迅速な復元を実現する方法を解説します。
AIモデルは安全でも、その土台となるデータパイプラインは無防備になっていませんか?ストレージ層での多層防御が、多くのAIチームに欠けていながら、すべてのAIチームに欠かせない対策である理由を解説します。
製造業のデジタルツインとは、設備や工場を仮想空間に再現し現実と同期させる仕組みです。フィジカルAIとの関係、2026年の動向、導入課題、シミュレーションやAI学習で増えるデータの保管・移動方法まで、情シス目線で解説します。